مقدمة المترجم
هذا المقال وجدته على منصة التواصل الاجتماعي “إكس“. وحسب المصدر، فهو عبارة عن مقال نشر عام 1908 في مجلة The Ticker and Investment Digest الشهيرة، والتي أسسها رائد التحليل الفني “ريتشارد وايكوف” Richard Wyckoff وعُرفت لاحقاً باسم Magazine of Wall Street.
كاتب المقال اسمه “ل. ل. شين” L. L. Chinn وهو اسم غير مشهور في عالم التداول. ولكن رغم ذلك فإن المقال رائع، ويستحق الترجمة لما به من حكمة يمكن تطبيقها على مر العصور وفي أسواق المال مهما اختلفت.
يبدو من المكتوب في المقال، أن السيد شين كان يعمل لصالح شركة “بال وويتشر” Ball & Whicher. وهي كانت واحدة من شركات الوساطة المالية والاستثمارية النشطة والمحترمة في “بورصة نيويورك” NYSE في أوائل القرن العشرين.
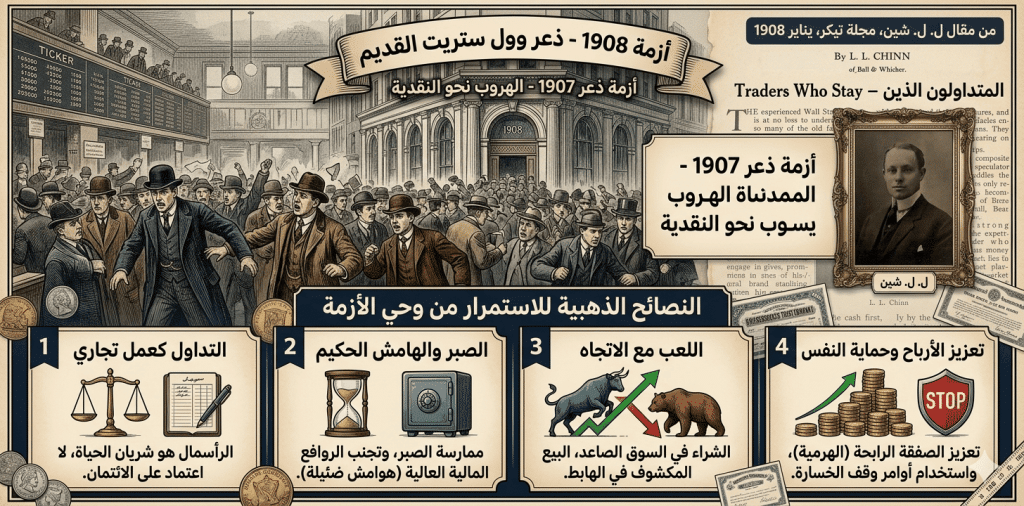
في عام 1907 تعرضت أمريكا إلى أول أزمة مالية في القرن العشرين. عرفت باسم “أزمة الذعر 1907” Panic of 1907؛ والتي كادت أن تعصف بالنظام المالي الأمريكي بالكامل في ذلك الوقت. لولا تدخل أسطورة أسواق المال “ج. ب. مورجان” J. P. Morgan في الوقت المناسب.
ففي أكتوبر 1907، قاد اثنين من كبار المتداولين في السوق الأمريكي، وهما “أوتو هاينز” Otto Heinze و”تشارلز بارني” Charles Barney، خطة أو محاولة فاشلة من أجل شراء واحتكار كل الأسهم المتاحة لشركة مساهمة تُدعى “الشركة المتحدة للنحاس” United Copper Company وذلك من أجل إجبار البائعين على المكشوف لأسهم هذه الشركة على تغطية مراكزهم المكشوفة بأسعار مرتفعة للغاية. ولكن يبدوا أن الرياح لم تأتِ بما تشتهي السفن. حيث فشلت خطتهما تمامًا وانهار سعر السهم بدلًا من أن يرتفع.
كان “تشارلز بارني” رئيساً لشركة Knickerbocker Trust Company، وهي واحدة من أكبر الصناديق الائتمانية في نيويورك آنذاك. وبمجرد أن عرف المودعين حقيقة ما حدث انتابهم الذعر، وتدافعوا بجنون من أجل سحب ودائعهم. وقد أدى هذا إلى “تأثير الدومينو”؛ حيث هلع الناس وتزاحموا في طوابير طويلة أمام بقية البنوك والصناديق الائتمانية لسحب مدخراتهم، والنتيجة كانت جفاف السيولة تماماً في الأسواق وانهيار بورصة نيويورك.
في هذا الوقت، لم يكن هناك دولة مؤسسية بالمعنى المعروف حاليًا. وكان “ج. ب. مورجان” هو الرجل الأكثر نفوذًا في وول ستريت آنذاك. حيث قام بجمع كبار رؤساء بنوك وول ستريت في مكتبته الخاصة، ورفض السماح لهم بالمغادرة حتى يجمعوا مئات الملايين من الدولارات من أموالهم الخاصة لإنقاذ البنوك والمؤسسات التي توشك على الانهيار. وأقنع الحكومة الأمريكية بضخ أموال الخزانة في بنوك نيويورك لتهدئة الأسواق. وبحلول نوفمبر 1907، استطاع مروجان وقف حالة الذعر في الأسواق، وأنقذ وول ستريت من افلاس محقق.
نعود الآن للمقال الذي بين أيدينا؛ والذي يحاول إلقاء الضوء على الأسباب التي تؤدي للاستمرارية داخل عالم أسواق المال. فرغم أن قصة “الذعر في 1907” قد حدثت منذ أكثر من مئة عام، ورغم كل هذا التقدم التكنولوجي والحداثة التي تعيشها أسواق المال اليوم، إلا أن مثل هذه القصص ما زالت موجودة وتتكرر ملامحها يوميًا، كما حدث عام 1998 من انهيار صندوق Long-Term Capital Management (LTCM) عندما تخلفت روسيا عن سداد ديونها، أو ازمة الرهن العقاري و“تأثير الدومينو” سنة 2008 الذي كاد أن يطيح بالاقتصاد الأمريكي وقتها. لذلك فإن مثل هذا المقال يعتبر بمثابة جسر أو بوابة زمنية من الماضي للحاضر في صورة مجموعة من النصائح قدمها لنا اقتصادي اسمه غير معروف. فهيا بنا الآن لنقرأ ما كتبه لنا “ل. ل. شين”.
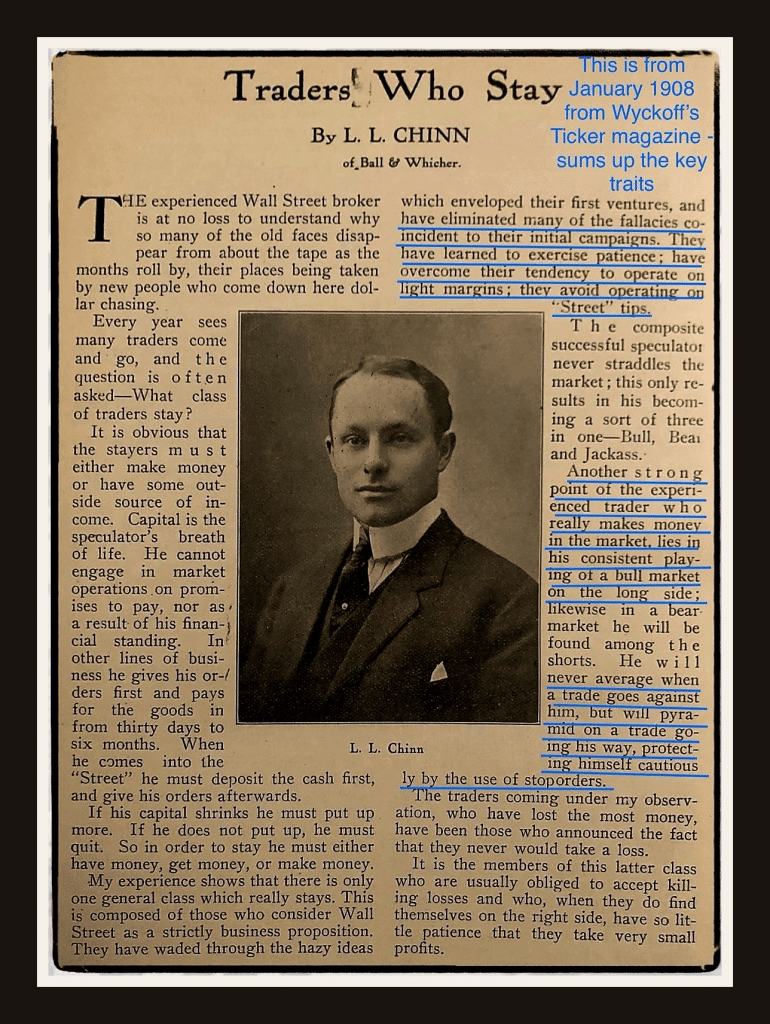
مقال: المُضاربون الصامدون Traders Who Stay
بقلم: ل. ل. شين L. L. CHINN
من شركة “بال وويتشر” Ball & Whicher
إن وسيط “وول ستريت” الخبير ليس بعاجز عن فهم السبب وراء اختفاء الكثير من الوجوه القديمة من أمام شريط الأسعار مع مرور الأشهر، ليحل محلهم أشخاص جدد يأتون إلى هنا سعياً وراء جني الدولارات السريعة.
في كل عام، نشهد مجيء وذهاب العديد من المتداولين، وغالباً ما يُطرح هذا السؤال: ما هي طبيعة المتداولين الصامدون في السوق؟
من الواضح أن أولئك الذين يستمرون لا بد لهم إما من تحقيق أرباح، أو أن يكون لديهم مصدر دخل خارجي آخر. فرأسمال هو شريان الحياة بالنسبة للمُضارب؛ إذ لا يمكنه الانخراط في عمليات السوق بناءً على وعود بالدفع، ولا بناءً على سمعته المالية. في مجالات العمل الأخرى، يمكنه تقديم طلبات الشراء أولاً ثم الدفع مقابل البضائع خلال فترة تتراوح بين ثلاثين يوماً إلى ستة أشهر. أما عندما يأتي إلى وول ستريت، فعليه إيداع الأموال النقدية أولاً، ثم تقديم أوامره بعد ذلك.
وإذا انكمش رأسماله، فعليه ضخ المزيد من الأموال. وإذا لم يقم بالدفع، فعليه الانسحاب. لذلك، ومن أجل البقاء والاستمرار، يجب عليه إما أن يمتلك المال، أو يقترض المال، أو يربح المال.
تُظهر خبرتي أن هناك فئة عامة واحدة فقط هي التي تستمر وتصمد حقاً؛ وهي تتكون من أولئك الذين يتعاملون مع وول ستريت باعتبارها عملاً تجارياً بحتاً. هؤلاء قد خاضوا غمار الأفكار الضبابية التي أحاطت بمشاريعهم الأولى، ونجحوا في القضاء على العديد من المغالطات والأوهام المصاحبة لصفقاتهم الأولى. لقد تعلموا ممارسة الصبر، وتغلبوا على نزعتهم للتداول بروافع مالية عالية (هوامش ضئيلة)، وتجنبوا العمل بناءً على التوصيات السوقية.
إن المُضارب مكتمل الناجح لا يجمع أبداً بين مراكز متناقضة في السوق؛ لأن هذا لا يؤدي به إلا إلى أن يصبح مزيجاً من ثلاث شخصيات في جسد واحد – شخصية الثور، وشخصية الدب، وشخصية الحمار.
هناك نقطة قوة أخرى تميز المُضارب الخبير الذي يجني أموالاً حقيقية في السوق، وتكمن في التزامه الدائم باللعب في جانب الشراء (المراكز الطويلة) عندما يكون السوق صاعداً (سوق الثيران)؛ وبالمثل، في السوق الهابطة (سوق الدببة)، ستجده دائماً من بين البائعين (البيع المكشوف). وهو لن يقوم أبداً بتعزيز الصفقات الخاسرة عندما تسير ضده، بل سيقوم بالإضافة إلى الصفقات التي تسير معه، مستعيناً بحماية نفسه بحذر شديد من خلال استخدام أوامر وقف الخسارة.
إن المُضاربين الذين مروا تحت ملاحظتي وخسروا أكبر قدر من الأموال، هم أولئك الذين أعلنوا صراحةً أنهم لن يقبلوا بخسارة أبداً.
وأعضاء هذه الفئة الأخيرة هم الذين يجدون أنفسهم عادةً مجبرين على قبول خسائر فادحة ومدمرة، بينما عندما يجدون أنفسهم في الجانب الصحيح من السوق، يكون لديهم القليل جداً من الصبر لدرجة أنهم يكتفون بجني أرباح صغيرة جداً.
اهم النقط التي وردت في مقال شين
- ركز “شين” في تحليله لأسباب الصمود داخل وول ستريت على سبب واحد رئيسي، وهو “امتلاك المال“.
- ولكي يمتلك المُضارب المال فإن عليه أن يتعامل مع وول ستريت باعتبارها عملا تجاريًا بحتًا.
- المُضارب الجاد يتبع الاتجاه الرئيسي ولا يركب موجتين معًا.
- المُضارب الجاد يتقبل خسائره بسرعة عندما يتحرك السوق ضده، ولا يخرج مبكرًا من السوق عندما يسير السوق معه.
اختبر معلوماتك