في هذا الكتاب، تم تناول العديد من المصطلحات الدارج اِستخدامها في البورصات الأمريكية للأسهم والسلع. وفي هذا القسم من الكتاب، سأضع شرح بسيط لمعظم هذه المصطلحات، حتى يكون القارئ على دراية بها، مما يعطيه مجالًا أكبر لفهم طريقة چيسي ليڤرمور في المُضاربة.
المصطلحات التي سيتم شرحها هنا هي:
- مصطلحي الدببة والثيران
- تلغراف الأسعار
- مكاتب المراهنة على الأسهم والسلع
- تجار القاعة
- البيع على المكشوف
- التداول بالهامش
- نظام الثمانية في كتابة الأعداد
- محصول الشيلم
مصطلحي الدببة والثيران
دائمًا ما نسمع في بورصات الأسهم والسلع مصطلح “سوق الثيران”Bull Market، الذي يعبِّر عن السوق الصاعد ومصطلح “سوق الدببة” Bear Market، الذي يعبِّر عن السوق الهابط.
فمنذ عقود بعيدة، انتشرت لعبتين دمويتين في كثير من دول العالم ومنها إنجلترا، السويد، باكستان، الهند، المكسيك وغيرها. هذه الألعاب كانت تمارَس بين العامة والملوك. اللعبة الأولى هي “مصيدة الثيران” Bull-baiting، حيث يتم مواجهة ثور ضخم مع مجموعة من الكلاب المفترسة، والتي غالبًا ما كانت تُمسِك بالثور من رقبته بعد معركة طويلة يموت فيها عدد من الكلاب. أما اللعبة الثانية فهي “مصيدة الدببة” Bear-baiting، حيث يتم مواجهة دب ضخم مربوط بالسلاسل من رقبته مع مجموعة من الكلاب المفترسة أو أي حيوان آخر.
هذه الألعاب الدموية مهدت الطريق لاستخدام مصطلحيّ “سوق الثيران والدببة” في سوق الأسهم الإنجليزي. فقد استخدم الانجليز لفظ “ثيران” للتعبير عن حشود الأفراد التي تقترض الأموال من أجل شراء الأسهم لتوقعهم صعود السوق. كذلك فقد استخدم الانجليز لفظ “الدببة” للتعبير عن حشود الأفراد التي تبيع الأسهم على المكشوف لتوقعهم هبوط السوق.
في عام 1761، استخدم الكاتب الاقتصادي “توماس مورتيمر” Thomas Mortimer هذان المصطلحان في كتابه المشهور “كل رجل هو وسيط نفسه” Every Man His Own Broker. حيث أشار في كتابه إلى أن الثيران الذين أفرطوا في الشراء قد يشاهَدون اَثناء تجولهم بين مكاتب السماسرة بحثًا عن مشتري، بينما يسارع الدببة إلى التهام أي أسهم قد يجدونها لإغلاق مراكزهم القصيرة.
في عام 1989، ذكر الكاتب “روبرت م. شارب” Robert M. Sharp، في كتابه “معتقدات وأساطير وول ستريت” the Lore and Legends of Wall Street، الفصل الثالث والعشرون، أنه بعد اكتشاف الذهب في كاليفورنيا فإن الكثير من عمال التنقيب استوطنوا هناك وقد جلبوا معهم عام 1521 أعداد كبيرة من الثيران الإسبانية ذات القرون الطويلة والتي تُرِكت لترعى في البرية، مما اَكسبها القدرة على مقاومة الدببة الرمادية الضخمة التي تسكن المكان.
وكانت اللعبة التي يستخدمها عمال التنقيب لتسلية أنفسهم هي جلب دب رمادي ومواجهته بثور ضخم في حَلَبة للمصارعة. كانت المعركة قصيرة ووحشية، تنتهي في بعض الأحيان بانتصار الثور الذي يغرز قرونه الطويلة في صدر الدب ثم يرفعه لأعلى فوق اكتافه، وفي كثير من الأحيان كان الانتصار من نصيب الدب الذي يضرب بقبضته الخارقة ما بين قرون الثور دافِعًا رأسه لأسفل في حركة تؤدي لكسر عنقه.
أدى اكتشاف الذهب لرواج كبير في تجارة عقود المعدن الأصفر في كل من سان فرانسيسكو ونيويورك، وسرعان ما بدأ المُضاربين استخدام مصطلحيّ الدببة والثيران للتعبير عن القوى المتصارعة في السوق.
أول شخص أُطلق عليه لقب “دُب السوق” هو “يعقوب الصغير” Jacob Little والذي عاش ما بين عامي 1794 و1865 حيث عمل كمُضارب محترف في السوق الأمريكي وأنشأ شركته الخاصة للوساطة المالية ليصبح واحد من أغنى رجال أمريكا وأكثرهم ثراء خلال الفترة ما بين 1830 و1840، ولكن نشاطه التجاري الذي يميل للمُضاربة على الهبوط قد أكسبه بعض العداوات، حتى أُطلِق عليه لقب “دُب وول ستريت العظيم” Great Bear of Wall Street.
تلغراف الأسعار
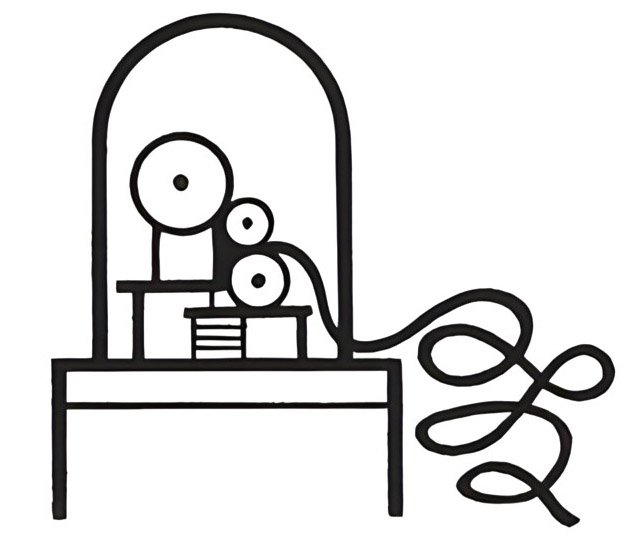
هو عبارة عن ماكينة تِلغراف مُصممة خصيصًا لنقل الأسعار من صالة التداول في البورصة إلى الجهات المختلفة المهتمة بالتعرف على أحدث التغيرات في الأسعار.
من أين جاء الاسم؟
يطلَق عليه بالإنجليزية Ticker Tape، ولفظ ticker يأتي من صوت التكتكة الذي يصدر من عمل التلغراف عند إرسال واستقبال الأسعار، أما tape فهي اختصار لِلَفْظِ paper tape أي الشريط الورقي الذي يخرج من ماكينة التلغراف.
يُعبر هذا الاسم عن مشاعر الفضول لدى المُضاربين والمستثمرين المتلهفين لمعرفة الأسعار الجديدة للأسهم والسلع. فمع كل تكَّة تُصدرها الماكينة أثناء عملها يزداد فضول هؤلاء الأشخاص الواقفين أمامها في انتظار خروج الشريط الورقي الطويل الذي يحمل الأسعار الجديدة وكل ما تعنيه لهم من مكاسب أو خسائر للأوراق المالية التي يمتلكونها.
نشأة تلغراف الأسعار وتاريخه
قبل أن يظهر تلغراف الأسعار كانت شركات السمسرة في الأوراق المالية تنشئ فروعها بالقرب من مقر البورصة الرئيسي؛ حيث تقوم بتعيين مجموعة من السعاة الذين يقضون يومهم في الركض ذهابًا وإيابًا ما بين مقر البورصة ومقر شركة السمسرة لنقل أخبار التغيرات التي تحدُث في الأسعار.
في عام 1861 تم تعيين “إدوارد أ. كالاهان” Edward A. Calahan كرئيس عمال التلغراف في مكتب شركة “ويسترن يونيون” Western Union للتلغراف في نيويورك في مانهاتن. وقد لاحظ إدوارد أن شركات السمسرة تقوم بتعيين هؤلاء السعاة الذين يقضون يومهم في الجري ما بين مقر البورصة وشركة السمسرة، وهو عمل شاق ومرهق ونتائجه محدودة. وهنا خطرت له فكرة ابتكار ماكينة تلغراف خاصة يتم تثبيتها في مقر البورصة من طرف وفي شركة السمسرة من الطرف الآخر، ومن خلال هذه الماكينة يمكن نقل الأسعار بصورة مباشرة. وفي عام 1867 أعلن إدوارد عن اختراعه لماكينة تلغراف الأسعار التي أدت لتغيُّر جذري في طرق نقل البيانات داخل أسواق المال.
في عام 1869 كان المخترع الأسطوري “توماس أديسون” Thomas Edison قد وصل إلى مدينة نيويورك وكان عمره 22 عامًا وقتها ولكنه سرعان ما انخرط في تطوير ماكينة تلغراف الأسعار التي ابتكرها إدوارد كالاهان، وبعد أعوام قصيرة كان قد ابتكر ماكينته الخاصة التي عُرِفت باسم “تلغراف الأسهم العالمي” The Universal Stock Ticker والتي كانت لها مزايا تقنية كثيرة ومنها توفير الطاقة، ونقل البيانات المرسلة والمستلمة عبر سلك كهربي واحد بدلًا من سلكين وبصورة مزدوجة، مما أدى مع الوقت لاستبدال تلغراف أديسون لتلغراف إدوارد للأسعار.
اختراع بمليون دولار
ومن المهم أن نذكر أيضًا أن هذه الماكينة كان لها عظيم الأثر على مستقبل أديسون العلمي. ففي عام 1866 تم تعيين أديسون البالغ من العمر 19 عامًا كعامل في شركة ويسترن يونيون في الورديّة الليلة مما كان يتيح له ممارسة هوايته المفضلة في الاطلاع وإجراء التجارب العلمية، وفي أحد الأيام سكب أديسون حمض الرصاص بالخطأ على الأرض، فرآه مديره وقام بطرده من الشركة، مما أضطره للذهاب لولاية نيويورك في عام 1869 ومن هناك ابتكر نسخته المحسنة من تلغراف الأسعار، فعاد لشركة ويسترن يونيون من جديد حتى يتفاوض معهم على شراء اختراعه، وقد فَكَّر في أن يبيع لهم براءة اختراعه مقابل مبلغ 4,000 دولار، ولكنه كان متردد حول الثمن، فقرر في النهاية أن يعكس موقفه، وبدلًا من أي يحدد هو المبلغ، طلب منهم أن يحددوه هم، وكانت المفاجأة؛ فقد حددت شركة ويسترن يونيون عشر أضعاف المبلغ الذي كان في ذهنه أي 40,000 دولارًا! وهو ما يساوي تقريبًا مليون دولار في عام 2022، مما أدى لنقلة نوعية في حياة أديسون حيث استخدم هذه الأموال في انشاء معمله الخاص والذي خرجت منه عشرات الابتكارات لتخدم البشرية حتى يومنا هذا.
انتشرت ماكينة تلغراف الأسعار بسرعة كبيرة وظهرت العديد من الشركات التي تقدم خدمة توصيل الأسعار عبر الولايات المتحدة. وفي عام 1890 وافق أعضاء هيئة البورصة على انشاء “شركة نيويورك للأسعار” New York Quotation Co، حيث قامت بالاستحواذ على جميع الشركات المزوِدة للأسعار، وذلك للتأكد من المصداقية والشفافية في تقديم بيانات الأسعار وأحجام التداول.
استمر استخدام ماكينات تلغراف الأسعار حتى ثلاثينيات القرن الماضي حيث ظهرت ماكينات أحدث منها، وفي الستينات تم استبدال هذه الماكينات بشاشات الكمبيوتر الأكثر سرعة وكفاءة في نقل الأسعار.
استعراض شريط الأسعار
اشتهر حي “مانهاتن” في مدينة “نيويورك” بطريقته الخاصة في الاحتفال بالأحداث العالمية والمحلية من خلال إلقاء قُصاصات أشرطة الأسعار من النوافذ على المارة كتعبير خاص ومميز عن الفرحة، وكأن هذه القُصاصات الورقية قطع من الثلج الأبيض الذي يسقط من السماء في يوم الكريسماس.
مكاتب المراهنة على الأسهم والسلع
وهي مكاتب تسمح لعملائها بالمراهنة على تحركات أسعار عقود السلع والأسهم ولكن بدون تداول حقيقي لهذه الأوراق المالية. وقد انتشرت هذه المكاتب في أرجاء الولايات المتحدة خلال الفترة ما بين 1870 إلى 1920.
تُعرَف هذه المكاتب باللغة الإنجليزية باسم Bucket Shops وترجمتها الحَرفية هي “دكاكين الجرادل” وهذا الاسم له قصة طريفة. فمنذ مئتي عام كان الأطفال في ضواحي لندن يقومون بجمع بقايا الخمور والبيرة من البراميل التي تُلْقيها الحانات المُرخصة ثم يعيدون بيعها للحانات غير المُرخصة التي تقوم بخلطها مع المشروبات الروحية وبيعها إلى الزبائن الذين لا يفرقون بين المشروب الأصلي والمغشوش بسبب سُكْرِهم. وقد انتقل هذا الاسم إلى أمريكا ليعبر عن مكاتب المراهنة على الأسهم والسلع والتي لا يدرك زبائنها أن أصحاب المكاتب يبيعون لهم السراب حيث كانوا يوهمون الزبائن بأنهم يشترون ويبيعون لهم أوراق مالية حقيقية، وهو ما لم يحدث قَط.
من الناحية القانونية، نصت القوانين الأمريكية على اعتبار هذه المكاتب تمارس نشاط غير قانوني حيث يتم التداول فيها بدون حدوث تنفيذ فعلي في المقر الرسمي لبورصة الأوراق المالية. فالعمليات التي تتم داخل هذه المكاتب كانت بمثابة لعبة يُراهن فيها العميل ضد صاحب المتجر بدون حدوث تبادل حقيقي بين الطرفين. وقد اعتمد أصحاب هذه المتاجر على خسائر عملائهم وذلك بمنحهم رافعة مالية كبيرة لإيهامهم بأن المبالغ الصغيرة التي يراهنون بها على الأسهم والسلع يمكنها أن تحقق لهم مكاسب كبيرة.
مع بداية القرن العشرين تم محاربة ظاهرة مكاتب المراهنة بشراسة من قبل الهيئات الرسمية وقد تم القضاء عليها كليًا مع انهيار “بورصة نيويورك الموحدة” Consolidated Stock Exchange of New York سنة 1922، حيث أقرت جمعية نيويورك “قانون مارتن” Martin Act، الذي حظر بشكل أساسي نشاط مكاتب المراهنة على الأسهم والسلع.
تجار القاعة
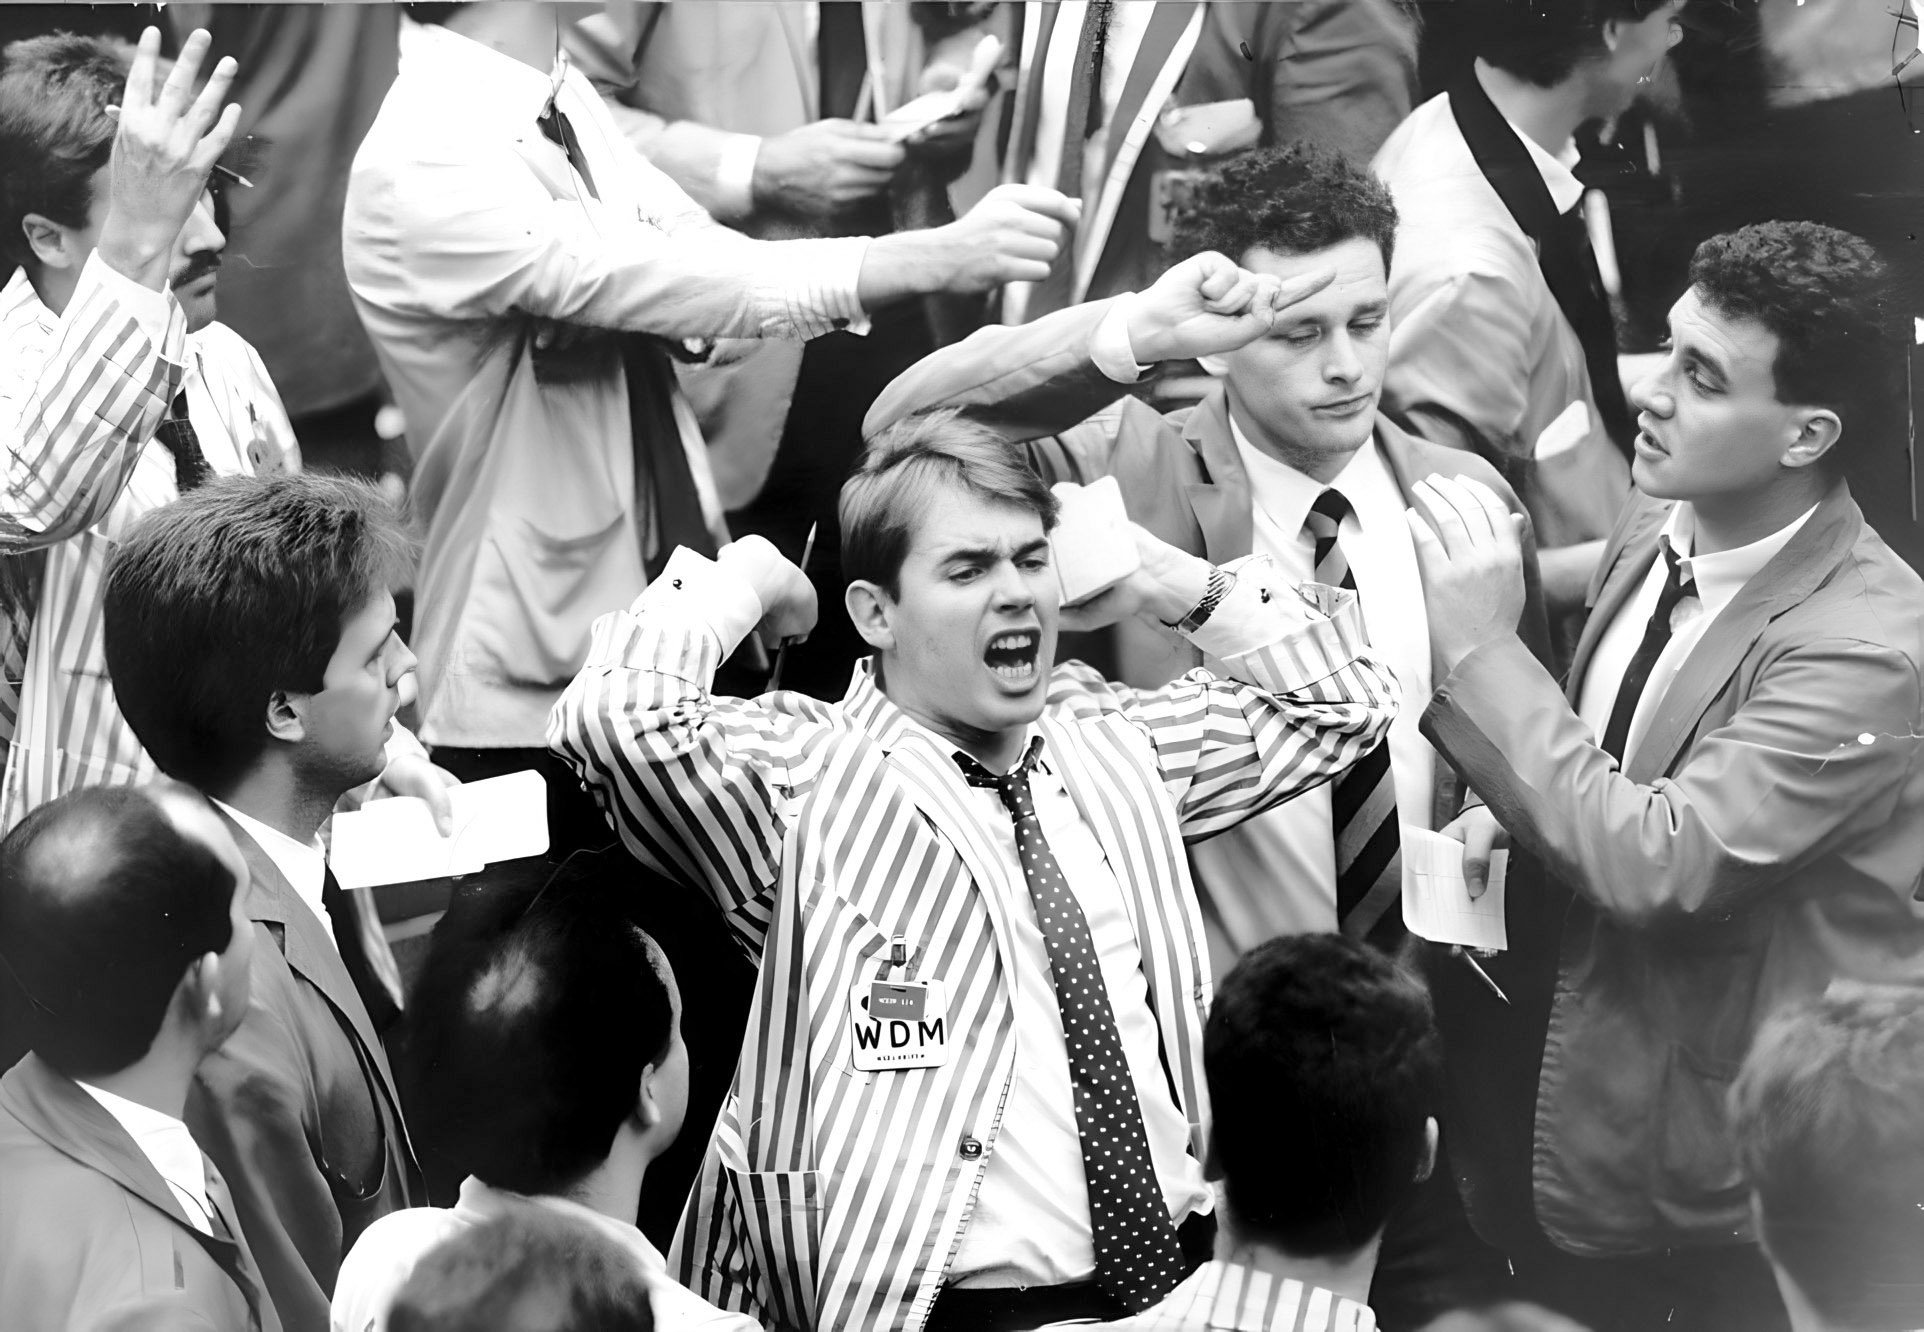
أو “تجار قاعة التداول” Floor Traders، وهم أعضاء في بورصة الأوراق المالية أو السلع يمارسون نشاط التداول لحسابهم الخاص، حيث يقف هؤلاء التجار في “بهو البورصة الرئيسي” The Pit ليقوموا بوضع عروضهم أو أخذ طلباتهم للأسعار بصورة مباشرة ليتم تنفيذ الأوامر الخاصة بهم من خلال “سماسرة القاعة” Floor Brokers الذين يقفون جنبًا إلى جنب مع تجار القاعة في بهو البورصة الممتلئ بماكينات عرض الأسعار.
منذ ظهور البورصة في القرن السابع عشر في أمستردام، استخدم التجار نظام “النداء المفتوح” Open Outcry في التداول، حيث يقف الباعة والمشترين معًا في قاعة التداول مرتدين ملابس مميزة، صارخين بأوامر البيع والشراء التي يتلقاها السماسرة لينفذوها في الحال. ولكن مع تطور الزمن تم استبدال هذا النظام القديم بالتداول عبر التليفون ثم بأجهزة الكمبيوتر. وفي العصر الحديث لم يعد هناك سوى عدد قليل من تجار القاعة.
يعود السبب الرئيسي لانتشار هذا النوع من التداول إلى أنه لا يحتاج لقدر كبير من رأس المال أو الخبرة. كذلك فإن هذا العمل لم يتطلب شهادة جامعية، وفي كثير من الأحيان كان تجار القاعة من غير المتعلمين يتفوقون على أقرانهم من ذوي الشهادات العليا. فالعنصر الأساسي هنا هو الخبرة التي تأتي بالممارسة اليومية لهذا العمل المشحون بالصراخ والهتاف طوال الوقت.
على الرغم من أن معظم بورصات العالم اتجهت للتداول الإلكتروني إلا أن بعض البورصات مثل بورصة نيويورك مازالت تفتح قاعة التداول الخاصة بها للتجار، فمن مزايا هذا النظام اليدوي أنه يسمح للتجار بقراءة مشاعر الخوف والطمع المرسومة على الوجوه المحتشدة في القاعة وهو ما يؤدي لمعدل خطأ أقل مقارنة مع التداول الإلكتروني الذي يفتقر للمشاعر البشرية.
لكي تسمح إدارة بورصة نيويورك لتاجر القاعة بالتواجد فإن عليه ملئ استمارة R-8 ودفع رسوم غير قابلة للاسترداد قدرها 85 دولار، وذلك وفقًا “للرابطة الوطنية للعقود الآجلة” National Futures Association (NFA).
يجب أن نفرق بين “تجارة القاعة” Floor Trading وبين “غرف التداول” Trading Rooms الموجودة في شركات الصرافة والتي تسمح للمتداولين بقضاء الوقت لمتابعة الأسعار وإنجاز مهام البيع والشراء من داخل مقر شركة السمسرة. يطلَق على هذه الغرف أيضًا اسم “غرف التداول” Dealing Rooms واسم “مكاتب الاستقبال” Front Office حيث يتم التعامل المباشر مع العميل لتنفيذ أوامر التداول الخاصة به.
البيع على المكشوف
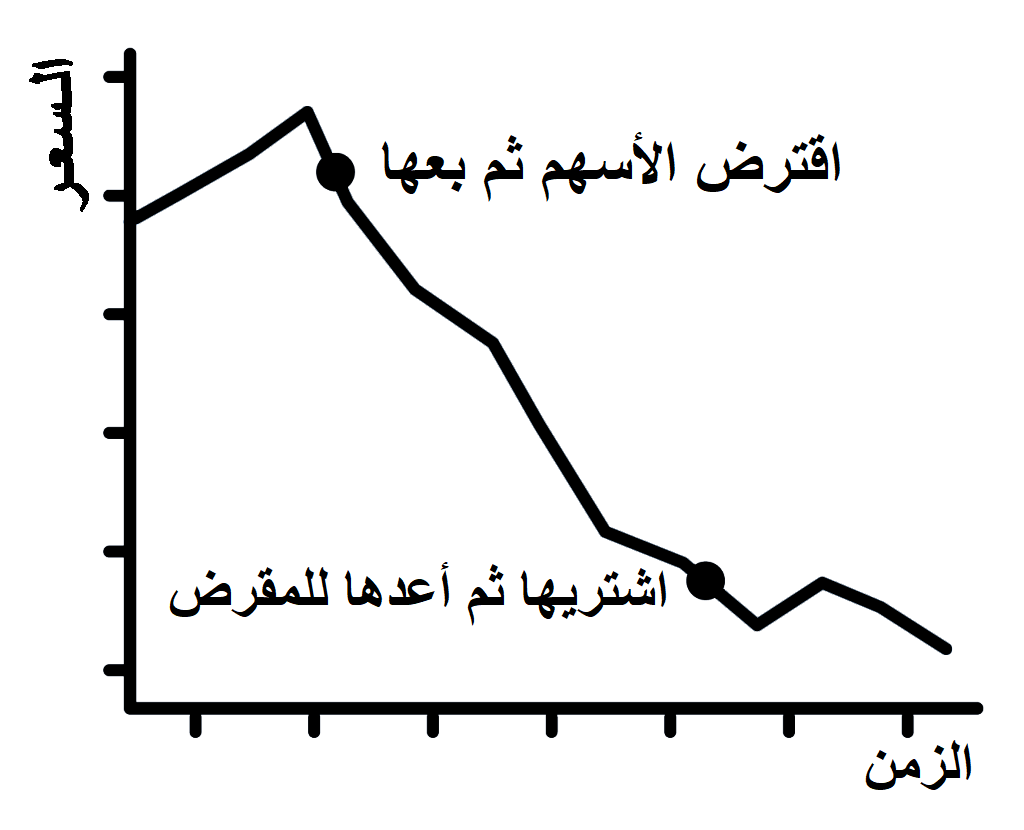
واختصارًا يمكن أيضًا تسميته “البيع المكشوف” Short Selling. هو بيع ورقة مالية قبل تمَلُكها بهدف شرائها لاحقًا بقيمة أقل، وبالتالي تحقيق ربح يساوي الفرق بين سعر البيع المكشوف وسعر الشراء، ناقِصًا الفائدة التي يدفعها المُضارِب نظير اقتراض الورقة المالية في الفترة ما بين البيع والشراء.
وتُستخدَم سياسة البيع المكشوف إذا توقع المُضارب هبوط سعر ورقة مالية في المستقبل. فبفرض أن السعر الحالي لسهم ما هو 100 دولار وأن المُضارِب يتوقع هبوط السهم لسعر 80 دولارًا، لذلك فهو يتوجه للسمسار الذي يعمل بدوره على توفير “مُقرِض” Lender للمُضارِب، فيقوم المُضارِب أولًا باِقتراض السهم ثم بيعه في السوق، وعندما يصل السعر إلى 80، يعيد شراء ما باعه؛ وهو ما يُعرف بعملية “التغطيَّة” Short Covering. وبفرض أن تكلفة الاقتراض كانت 4 دولارات لذلك فهو قد حقق مكسب قدره 16 دولارًا (= (100 – 80) – 4).
نظرًا لأن البيع على المكشوف يُحمِّل المُضارِب عبئًا إضافيًّا متمثلًا في تكلفة اقتراض الأوراق المالية المُباعة، فإن هذه التكلفة تعمل على تخفيض الأرباح الرأسمالية المحققة من المتاجرة في السوق كلما طالت مدة الصفقة؛ لذلك غالبًا ما يستخدم المُضارِبون البيع على المكشوف كخطةٍ قصيرةِ المَدى لتحقيق أرباح سريعة من وراء انخفاض قيمة الأسهم، وهم في الغالب لا يستمرُّون في البيع على المكشوف لفترات طويلة. لذلك أُطلِق عليه اِسم “البيع قصير المدى” Short Selling على عكس الشراء، حيث يمكن للمشتري الاحتفاظ بمشترياته كما يشاء. هذا لو كان الشراء من رأس ماله الحر وليس شراء هامشيًّا. لذلك يسمى الشراء باسم “الشراء طويل المدى” Long Buy.
غالبًا ما يُطلَق على البائعين على المكشوف لقب “دببة السوق”، وفي حال هبوط السوق فإنهم أول من يوجَه إليهم اللوم وأصابع الاتهام. وقد رأينا كيف حدث هذا السيناريو مع چيسي ليڤرمور أكثر من مرة لدرجة أنه أضطر لتعيين حرس شخصيّ لحمايته هو واسرته من التهديدات المتكررة.
من الناحية النظرية فإن البيع المكشوف يُعتَبر وسيلة للحد من موجات انخفاض الأسعار في الأسواق الهابطة. فمع اتجاه السوق للهبوط تبدأ مجموعات كبيرة من المُضاربين في بيع الأسهم على المكشوف، ومع انخفاض الأسعار وتحقيق هؤلاء المُضاربين للأرباح فإنهم سوف يقومون بشراء الأسهم من مستوياتها المتدنية التي هبطت إليها وذلك من أجل تغطية صفقاتهم مما يشكل حائط دعم يمنع السوق من مواصلة هبوطه.
يُعتبر وجود المُقرِض – الذي يقوم بتسليف الأسهم للمُضارِب – جزء رئيسي لنجاح وصحة البيع المكشوف، وذلك لضمان أن عدد الأسهم المباعة على المكشوف لا يتجاوز عدد الأسهم المسموح بالتداول عليها في السوق. وبالتالي فإن جمهور الدببة لا يمثل ضغط على السوق يؤدي لانهياره.
وعلى الرغم من ذلك فهناك نوع يعرف باسم “البيع المكشوف المُجرَّد” أو “البيع المكشوف العاري” Naked Short Selling. حيث يتم تنفيذ صفقة البيع المكشوف أولًا قبل توفير المُقرِض، ففي بعض الأحيان يتعذر وجود أسهم للإقراض أو يتعذر إيجاد مُقرِض، وهنا يلجأ السمسار لتنفيذ الصفقة للعميل على وعد بتوفير الأسهم المقترضة خلال فترة المقاصة.
عندما لا يتم اقتراض الأسهم خلال فترة المقاصة ولا يقدم البائع على المكشوف أسهمًا للمشتري، يُعتبر أن الصفقة “فشلت في التسليم” Failed To Deliver. وبذلك تستمر الصفقة مفتوحة، أو يقوم البائع على المكشوف باقتراض الأسهم من “مؤسسة الإيداع والمقاصة” Depository Trust & Clearing Corporation حتى يستطيع تغطية الصفقة وغلقها.
والمشكلة الرئيسية في هذا النوع من الصفقات هو أنه لا يمكن التأكد من أن أجمالي عدد الأسهم المباعة على المكشوف لا يزيد عن عدد الأسهم المطروحة للتداول الحر، وفي كثير من الأحيان قد يتجاوزه مما يخلق ضغط بيعي قد يؤدي لانهيار الأسهم.
في عام 2008، واثناء أزمة الرهن العقاري، قامت هيئة الرقابة الأمريكية على الأوراق المالية بإيقاف عمليات البيع المكشوف كلية على 19 سهمًا يتم التداول عليها في البورصة الأمريكية وذلك بسبب تكرار فشل عمليات التغطية. وذلك وسط مزاعم بأن عمليات البيع المكشوف بدون ضمان كانت السبب الرئيسي وراء انهيار العملاق المالي ” ليمان براذرز” Lehman Brothers، مما اضطر هيئة الرقابة لتوسيع دائرة الحظر لتشمل كل الأطراف المرتبطة، بما في ذلك “صناع السوق” Market Makers والذين يفترض أن تكون آلية البيع المكشوف جزء رئيسي من عملهم في إحداث الاستقرار والتوازن في السوق.
التداول بالهامش
أو Margin Trading، حيث يقوم المُضارب بعقد اتفاق مع شركة السمسرة أو أحد البنوك أو الشركات المرخَّص لها بالعمل بنشاط أمناء الحفظ على سدادِ جزءٍ من ثمن الأوراق المالية عند الشراء، وتأجيل سداد باقي الثمن، على أن تقوم شركة السمسرة أو أمين الحفظ بتدبير الأموال اللازمة لتسوية عمليات الشراء في المواعيد المقررة، مقابل حصولها من المُضارب على تكلفة التمويل.
عند الشراء بالهامش، يتحمل المُضارب كامل الخسائر الناجمة عن قراره في حالة تحرك الأسعار في اتجاه مخالف لتوقعاته. كذلك فإنه يتحمل تكلفة الاقتراض وتُخصَم من أرباحه.
فَبِافْتِرَاضِ أنك قمت بشراء أسهم بقيمة 100,000 دولار وكان هامش الشراء 50 بالمائة، فذلك يعني أنك مُطالب بدفع 50,000 دولار (= 100,000 × 0.5) وسيقوم السمسار بتوفير باقي المبلغ لإتمام الصفقة.
ولو انخفض السعر عكس توقعاتك ووصلت القيمة السوقية للأسهم إلى 70,000 دولار، فإن مديونيتك ما زالت 50,000، وبالتالي تصبح نسبة مديونيتك إلى القيمة السوقية لأوْراقِك المالية 71 % (= 50,000 ÷ 70,000). في هذه الحالة ستبلغك الشركة، لتخفيض تلك النسبة إلى 50% أو أقل من خلال تقديم أصول نقدية أو عينية لتعويض الفَرق. تُعرَف هذه العملية باسم “نداء الهامش” Margin Call.
وفي حالة عدم قيامك بأي مما سبق في الموعد المحدد، فإن الشركة ستقوم ببيع جزء من أوْراقِك المالية قيمته 30,000 دولار على الأقل، وعندها تنخفض مديونيتك إلى 20,000 دولار وتنخفض قيمة أوْراقِك المالية إلى 40,000 دولار وتصبح نسبة المديونية 50% من القيمة السوقية للأوراق المالية.
من الممكن استخدام نظام الهامش في إِجراء عمليات البيع على المكشوف أيضًا. حيث يتحمل المُضارِب تكلفة اقتراض الأموال من السمسار لإتمام عملية البيع على المكشوف.
نظام الثمانية في كتابة الأعداد
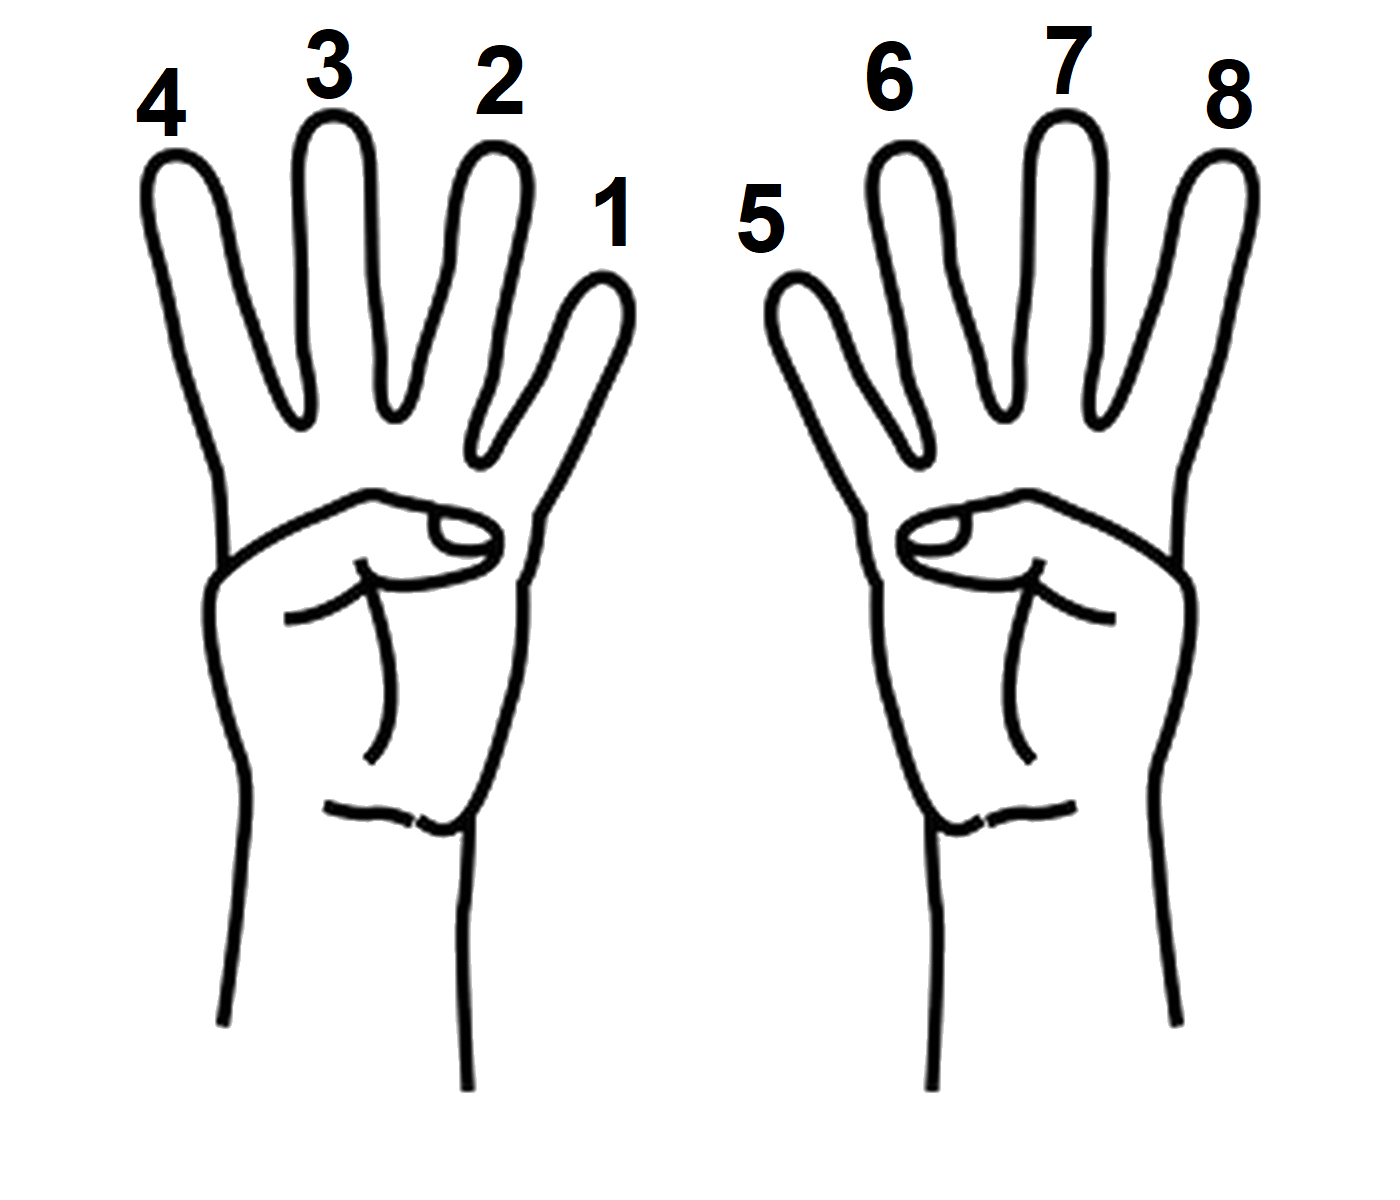
قبل 9 أبريل 2001، كانت البورصات الأمريكية تعتمد على نظام الثمانية في تسعير الأسهم بدلًا من النظام العشري المستعمل حاليًّا. فبدلًا من كتابة سعر السهم هكذا 20.625 دولار، كان يُكتَب هكذا 20 ⅝. ولكن ما السبب في ذلك، ولماذا احتاج الأمر للكثير من الوقت حتى تم تغييره؟
منذ 400 عام تقريبًا، كان التجار الإسبان يستخدمون عُملة إسبانية اسمها “الدوبلن” Doubloon، وهي عملة من الذهب الخالص، تراوحت قيمتها ما بين 6.8 إلى 6.7 من الذهب عيار 22 قيراط. كذلك كانت شائعة الاستخدام بين الكثير من الدول التي هاجر وتعامل معها التجار الإسبان مثل المكسيك وبيرو. وكلمة Doubloon مُشتقة من الإسبانية وهي تعني “مزدوج” Double، ويرجع سبب التسمية إمَّا لكون العملة تساوي زوجًا من عملة “الدوكات” Ducat، أو بسبب وضع صورة مزدوجة لكل من الملكة “إيزابيلا” والملك “فيرديناند” عليها، وهو ما يختلف عن التقليد الشائع في صناعة العملات وهو وجود صورة حاكم واحد فقط على العملة.
كان التجار الإسبان يقسمون عُملتهم حتى ثمانية أجزاء ليَسهُل عدها على أصابع اليد الواحدة، وليس لعشرة أجزاء كما هو مُعتاد في باقي العملات. والسبب في ذلك هو أنهم لم يعتبروا الإبهامين ضمن نظام العد لديهم، بل كانوا يستخدمون إصبع الإبهام للإشارة لباقي الأصابع اثناء العد. وهو ما يشبه التسبيح مع استخدام أصابع اليد في العد، حيث يُستخدم الإبهام في الإشارة لباقي الأصابع في اليد الواحدة.
عندما تم فتِح باب التداول في بورصة نيويورك منذ أكثر من 200 عام، كان التداول يتم فيها بالعملة الإسبانية “الدوبلن”، ولذلك كانت أسعار الأسهم تُكتَب باستخدام هذا النظام (⅛ – ¼ – ⅜ – ½ – ⅝ – ¾ – ⅞) حتى عام 2001، عندما أثبتت الدراسات أن التغيير لنظام التداول العشري (0.1 – 0.2 – 0.3 – 0.4… إلخ) سيجعل السوق أكثر سيولة، وسيكون أكثر فائدة للمستثمرين.
محصول الشيلم
في الفصل السابع من كتاب چيسي ليڤرمور تحدث عن العلاقة الطردية في الحركة السعرية بين عقود محصول ” الشيلم ” Rye ومحصول القمح. يعرف أيضًا الشيلم باسم ” الجودار”، ولكن في ترجمتي هذه فضلت استخدام كلمة ” الشيلم” لأنها أخف في النطق.
تأتي حبوب الجودار من نبات يعرف علميًا باسم ” الشيلم المزروع” Secale Cereale، وهي تنمو على شكل سنابل تشبه إلى حد كبير سنابل نباتي القمح والشعير. وهي تدخل في تصنيع الدقيق والخبز والخمائر ومنتجات أخرى.
تمتاز حبوب الجودار أو الشيلم باحتوائها على كميات كبيرة من مُضادات الأكسدة والعناصر الغذائية الهامة للجسم، وبالتالي فإن التناول المعتدل لهذه الحبوب قد يساعد كثيرًا في علاج العديد من أمراض العصر الحديث ومنها:
- خسارة الوزن الزائد
- خفض فرص الإصابة بالسمنة
- تنظيم مستويات سكر الدم
- الوقاية من حصى المرارة
- تحسين عمل الجهاز الهضمي
يستخدم الشيلم أيضًا كعلف للماشية، حيث يمكن الرعي على نبات الشيلم في الخريف أو أوائل الربيع عند الحاجة إلى مرعى. يمكن أيضًا تغذية الماشية على حبوب الجودار. في حين أن قيمة علف الجودار أقل من الحبوب الأخرى، فقد سمحت التحسينات التكنولوجية الحديثة في إنتاج الأعلاف باستخدام نسبة أكبر من الجودار في حصص علف الماشية.