في هذا المقال سنتعرف بصورة مُبسطة على أحد اهم أنواع العقود المشتقة في أسواق المال، وهي “عقود الخيارات” Options. ولكي نفهم الفكرة التي تدور حولها هذه العقود، سنضرب المثال التالي:
بفرض أن أحمد كان يحلم بشراء سيارة جديدة. وفي اثناء قيامة بجولة للتسوق اكتشف سيارة أحلامه في أحد معارض السيارات. توجهه أحمد لمدير المعرض لكي يشتري السيارة. ولكنه لم يكن يحمل معه دفتر شيكاته، وهنا لجا أحمد لفكرة طريفة.
عرض أحمد على مدير المعرض أن يدفع له عربون لحجز السيارة. ووعده بأن يتمم عملية الشراء قبل نهاية الأسبوع. وفي حال مخالفته لموعد إتمام الصفقة يحق لمدير المعرض الحصول على كامل قيمة العربون كشرط جزائي لإتمام الصفقة. لكن لو قام أحمد بدفع ما تبقى من قيمة السيارة قبل نهاية الأسبوع فيحق له الحصول على السيارة.
إن ما قام به أحمد هنا يعرف بعقد “خيار شراء” Call Option. وهو أمر يحدث كثيرًا في حياتنا اليومية. فالكثير من الأشخاص يدفعون كل يوم عرابين لبضائع وخدمات يريدون الحصول عليها في المستقبل، حيث يحق لمالك البضاعة استحقاق العربون كشرط جزائي في حال خالف الزبون وعده ولم يحضر من أجل استلام البضاعة في الوقت المحدد.
لنضرب مثال آخر. بفرض أن عليّ كان يعمل كمندوب مبيعات لشركة أدوية. وفي اثناء تجوله بين الصيدليات، وجد أن أحد الصيدليات لديها نقص في أحد الأدوية. هنا عرض عليّ على مدير الصيدلية أن يدفع له عربون حتى لا يقوم مدير الصيدلية بطلب الدواء الناقص من مندوب مبيعات آخر. وهنا وافق مدير الصيدلية بشطر أن يوفر له عليّ الدواء الناقص في غضون ثلاثة أيام. وفي حال مخالفة عليّ لهذا الشرط فإن مدير الصيدلية سيحصل على العربون الذي دفعه عليّ كشرط جزائي على تأخره في تنفيذ الصفقة.
يعرف هذا النوع من العقود باسم “خيار بيع” Put Option. لأن عليّ دفع العربون مقابل إلزام مدير الصيدلية بصفقة بيع. وفي حال عدم توفيره للبضاعة المطلوبة قبل الوقت المحدد فإنه سوف يخسر العربون الذي دفعه مقدمًا لمدير الصيدلية كشرط جزائي.
لماذا سميت عقود الخيارات Options بهذا لأسم؟
تسمية عقود الخيارات (Options) بهذا الاسم ليست مجرد مصادفة، بل هي وصف دقيق ومباشر للطبيعة القانونية والمالية لهذه الأداة. الاسم مشتق من الكلمة اللاتينية “Optio” والتي تعني الاختيار أو حرية التصرف.
ففي عقود الخيارات انت غير مُلزم بتنفيذ العقد، أو بمعنى أدق أنت مخيَّر وحر التصرف في تنفيذ العقد من عدمه. وهذه نقطة قوة بالنسبة للطرف الأول في تنفيذ العقد. فمثلا واستكمالا للمثال السابق الخاص بشراء أحمد للسيارة.
بفرض أن العربون الذي دفعه أحمد إلى مدير معرض السيارات كان 5% من ثمن السيارة. وأن أحمد بعد أن دفع العربون إلى مدير المعرض وصلته معلومات أكيدة بأن هناك خصم كبير يصل إلى 20% من سعر السيارة التي يريد شرائها، وأن هذا الخصم سوف يبدأ تنفيذه من الأسبوع المُقبل.
هنا قرر أحمد أن يستغني عن حقه في استلام السيارة قبل نهاية الأسبوع الحالي، على أن ينتظر بداية الأسبوع المُقبل ليتمم إجراءات الشراء. وبالتالي فإن أحمد سيخسر العربون الذي دفعه لحجز السيارة وهو 5%، ولكنه سيوفر 20% من ثمن السيارة. بالتالي فإن صافي ما استفادة أحمد من ذلك هو 15% من ثمن السيارة.
من المثال السابق نرى قوة عقود الخيارات. فرغم أن أحمد قد دفع 5% كعربون لمدير المعرض لكنه لم يكن ملزم باستلام السيارة في الموعد المحدد. وعندما وصلت أحمد معلومات عن وجود خصم على السيارة يبدأ الأسبوع المُقبل، فإنه قرر ان يضحي بالعربون مقابل حصوله على الخصم، ومدير المعرض لم يلزمه بالسيارة.
في القانون، “عقد الخيار” هو اتفاق يمنح طرفاً واحداً الحق في شراء أو بيع أصل من طرف آخر بسعر محدد خلال فترة زمنية معينة. الاسم يعكس أن العقد أحادي الجانب من حيث القرار؛ فالمشتري هو من يملك “الخيار”، بينما البائع هو “مُصدر الخيار” الذي ينتظر قرار المشتري.
في بدايات تطوير الأسواق المالية، كان من الضروري التفرقة بين العقود التي تجبر المتداول على التسلم والتسليم (Forward/Futures) وبين العقود التي تمنحه مرونة. فكانت كلمة Option هي المصطلح الفني الفاصل لتوضيح أن هذه الأداة تمنح امتيازاً (Privilege) وليس واجبًا.
نبذة تاريخية عن عقود الخيارات؟
تاريخيًا فإن عقود الخيارات كانت موجودة من قديم الزمان. وأول استخدام مسجل تاريخياً لـ “الخيارات” يعود للفيلسوف اليوناني طاليس (Thales)، الذي اشترى “حق استخدام” معاصر الزيتون في موسم الحصاد بناءً على توقعه لموسم وفير. هو لم يشترِ المعاصر، بل اشترى الخيار لاستخدامها بسعر محدد، وعندما جاء موسم الحصاد، مارس خياره وحقق ثروة طائلة!
لقد مر سوق عقود الخيارات بثلاث محطات تاريخية كبرى حولته من “مجرد اتفاق جانبي” إلى “صناعة مالية ضخمة”:
أولا. البدايات غير المنظمة (هولندا – القرن الـ 17)
رغم أن الخيارات استُخدمت في تجارة الحبوب قديماً، إلا أن أول ظهور “شبه حديث” لها كان خلال عصر فقاعة “جنون التوليب” Tulip Mania الشهيرة في هولندا عام 1636. حيث بدأ المزارعون والتجار في استخدام خيارات البيع والشراء للتحوط من تقلبات أسعار أبصال التوليب. كانت عقوداً بدائية تفتقر للتنظيم، وانهارت تماماً مع انفجار الفقاعة، مما أعطى الخيارات “سمعة سيئة” استمرت لقرون.
ثانيا. عصر سماسرة الشوارع (نيويورك – القرن الـ 19)
في أواخر القرن التاسع عشر، بدأت مجموعة من السماسرة في الولايات المتحدة (أشهرهم راسل سيج) بتداول عقود الـ Puts والـ Calls بشكل يدوي. كانت تسمى “عقود خارج البورصة” Over the Counter (OTC). لم يكن هناك سعر تنفيذ موحد ولا تاريخ انتهاء موحد؛ كان كل عقد يتم تفصيله حسب رغبة الطرفين. والمشكلة الكبرى كانت غياب السيولة؛ فإذا اشتريت عقداً، كان من الصعب جداً بيعه لشخص آخر قبل انتهاء مدته.
ثالثا. التغيير الأكبر وولادة الـ CBOE عام 1973
هذا هو التاريخ الحقيقي لظهور الخيارات بصورتها المعروفة اليوم. ففي أبريل 1973، حدث أمرً غير وجه التاريخ المالي، وهو تأسيس بورصة شيكاغو لعقود الخيارات (CBOE) التي أصبحت أول بورصة منظمة في العالم لتداول الخيارات. لأول مرة، أصبحت العقود موحدة Standardized، أي أن الجميع يتداول نفس التواريخ ونفس أسعار التنفيذ، مما خلق سيولة ضخمة.
كذلك وفي نفس العام تقريباً، نشر الاقتصاديون فيشر بلاك وميرون شولز ورقة بحثية قدمت أول صيغة رياضية دقيقة لتسعير الخيارات. قبل هذا التاريخ، كان التسعير يعتمد على “التخمين” و”الفهلوة”، لكن مع هذه المعادلة، دخلت الخيارات عصر العلم والاحتراف.
عُرفت هذه المعادلة باسم بلاك-شولز (Black-Scholes Model). وهي تعتبر حجر الزاوية في التمويل الحديث. قبل ظهورها في عام 1973، كان تسعير الخيارات يعتمد على الحدس والتخمين، لكن هذه المعادلة حولت الخيارات إلى علم قابل للقياس.
في عام 1997، حصل ميرون شولز وروبرت ميرتون على جائزة نوبل في الاقتصاد (توفي فيشر بلاك قبلها). السبب هو أن هذه المعادلة سمحت للمؤسسات المالية بـ “إدارة المخاطر”. بفضلها، أصبح بإمكان البنوك تسعير الضمانات والتحوط بدقة، مما أدى لانفجار حجم أسواق المشتقات المالية لتصل إلى تريليونات الدولارات.
ما هي الأنواع المختلفة لعقود الخيارات في الأسواق الحديثة؟
بعد هذه اللمحة السريعة عن تاريخ سوق الخيارات، هيا بنا لكي نتعرف على أنواع عقود الخيارات في الأسواق الحديثة. حيث تنقسم عقود الخيارات إلى نوعين أساسيين:
- خيار الشراء (Call Option)
- خيار البيع (Put Option)
كل نوع يمنح حامله حقاً مختلفاً بالنسبة للأصل الأساسي (السهم، السلعة، المؤشر، إلخ).
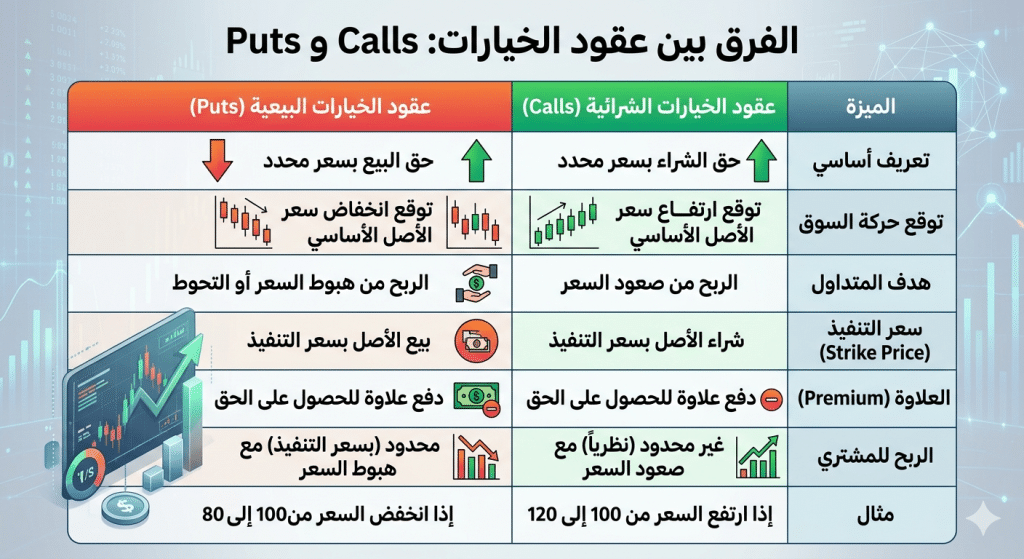
أولا. خيار الشراء (Call Option) – “حق الشراء”
يمنح خيار الشراء حامله (المشتري) الحق، وليس الالتزام، في شراء الأصل الأساسي بسعر محدد مسبقاً (سعر التنفيذ – Strike Price) في تاريخ أو قبل تاريخ انتهاء العقد. ويمكننا أن نقول ببساطة أن مشتري الـ Call يراهن على أن السعر سيرتفع.
ثانيا. خيار البيع (Put Option) – “حق البيع”
يمنح خيار البيع حامله (المشتري) الحق، وليس الالتزام، في بيع الأصل الأساسي بسعر محدد مسبقاً (سعر التنفيذ – Strike Price) في تاريخ أو قبل تاريخ انتهاء العقد. ويمكننا أن نقول ببساطة أن مشتري الـ Put يراهن على أن السعر سينخفض.
ما هي عقود الخيارات الأوروبية والأمريكية، وما هو الفرق بينها؟
يمكن تقسيم عقود الخيارات حسب عملية التسوية إلى صنفين:
- عقود الخيارات الأوروبية (European Style)
- عقود الخيارات الأمريكية (American Style)
ولكن قبل أن تظن أن الأمر يتعلق بمكان التداول، جغرافيًا، دعني أوضح لك أن “الأمريكي” و”الأوروبي” في عالم الخيارات هما مجرد مسميات لأنماط التنفيذ Exercise Styles، ولا علاقة لهما بمكان وجودك أو مكان البورصة.
هذا يعني أنه يمكنك تداول خيارات “أوروبية” في قلب نيويورك، وتداول خيارات “أمريكية” في لندن! … إليك الفرق الجوهري بينهما.
أولا. عقد الخيار الأمريكي American Option
ينتشر استخدام هذا النوع من عقود الخيارات بين المتداولين على الأسهم، حيث يتم تداول السهم نفسه مقابل المال. فإذا كُنت مشتريًا فسوف تستلم السهم نفسه، لكن لو كنت بائعًا فيجب عليك تسليمه.
فمثلا إذا افترضنا إنك اشتريت عقد “خيار شراء” Call Option لسهم “تسلا” بسعر تنفيذ 200 دولار. بعد ذلك ارتفع سعر السهم إلى 250 دولار، فقررت تسوية الصفقة عند هذا السعر. فماذا سيحدث؟
لو كان حجم العقد هو 100 سهم، فإنه سوف يتم خصم قيمة الأسهم من حسابك، أي خصم 20 ألف دولار (=100 سهم × 200 دولار). وستجد في محفظتك 100 سهم يمكنك بيعها بالسعر الحالي وهو 250 دولار فتربح بذلك 50 دولار عن كل سهم.
ثانيا. عقد الخيار الأوروبي European Option
ينتشر استخدامه في عقود خيارات المؤشرات مثل مؤشر S&P500. حيث لا يوجد نقل ملكية، ولكن تنقل الأموال من حساب إلى آخر.
فمثلا، إذا افترضنا إنك اشتريت عقد “خيار شراء” Call Option لمؤشر S&P500 بسعر تنفيذ 5000 نقطة. وبعد ذلك ارتفعت قيمة المؤشر إلى 5100 نقطة. هنا قررت تسوية العقود وربحت 100 نقطة. وبما أنه لا يمكنك “امتلاك” جزء من مؤشر بشكل مادي؛ فإن السمسار يقوم بضرب الفرق (100 نقطة) في “مضاعف العقد” (لنقل 100 دولار لكل نقطة) وإيداع 10,000$ نقداً في حسابك مباشرة.
إذا الخيار الأمريكي يصلح لتداول الأسهم لأنه يمكن تملكها، أما الخيار الأوروبي فهو يصلح لتداول المؤشرات لأنه لا يمكن امتلاكها بصورة مادية.
كيف يتم استخدام الخيارات في التحوط من هبوط أو صعود الأسعار؟
يمكننا تعريف التحوط Hedging في عالم المال على أنه بمثابة شراء “بوليصة تأمين” لمحفظتك الاستثمارية. والهدف ليس تحقيق ربح هائل، بل الحد من الخسائر المحتملة عندما يتحرك السوق عكس توقعاتك. وفيما يلي سنتعرف على كيفية استخدام خيارات البيع للتحوط من الهبوط عند شراء الأسهم، وخيارات الشراء للتحوط من الصعود عند بيع الأسهم على المكشوف.
أولا. التحوط من هبوط أسعار الأسهم
هذا هو النوع الأكثر شيوعاً، ويستخدمه المستثمرون الذين يمتلكون أصولاً (مثل الأسهم) ويخشون انخفاض قيمتها؛ فيقومون بالتحوط من خلال شراء “خيارات البيع” Put Options.
فعلى سبيل المثال؛ أنت تملك 100 سهم من أسهم الشركة “س” بسعر 100 دولار للسهم الواحد، وتخشى أن تعلن الشركة عن نتائج اعمال مخيبة للآمال. لذلك قررت شراء “خيارات بيع” Put Options بسعر 100 دولار وذلك للتحوط من الهبوط المحتمل. فقمت بدفع عربون أو قسط Premium قدرة 10 دولارات مثلا للخيار الواحد.
والآن بفرض أن سيناريو الهبوط حدث بالفعل وانخفض سعر السهم إلى 70 دولار. هنا يمكنك بيع الأسهم التي تمتلكها على 70 دولار، وفي نفس الوقت غلق خيارات البيع التي كنت قد اشتريتها عند السعر المتفق عليه وهو 100 دولار. وبالتالي فإن ما خسرته سيكون العربون فقط، أي 10 دولارات فقط عن كل سهم.
أما لو ارتفع سعر السهم مثلا إلى 130 دولار، هنا سوف تبيع الأسهم التي تمتلكها على هذا السعر. وسوف تترك عقود خيارات البيع لتنتهي دون استخدامها، وبالتالي سوف تخسر العربون فقط.
ومن خلال هذا المثال نرى أن التحوط باستخدام الخيارات قد يحمي صفقتك من الخسارة بدرجة كبيرة في السيناريو الهابط. ولكنه أيضا قد يقلل بدرجة طفيفة من ارباحك لو تحقق السيناريو الصاعد. وفي المجمل فإن الخطة مقبولة، لأن السيناريو الرابح يحقق ضعف قيمة السيناريو الخاسر. وهنا تكمن أهمية استخدام عقود الخيارات كأداة للحماية والتحوط من الخسارة.
ثانيا. التحوط من صعود أسعار الأسهم
يستخدم هذا النوع للتحوط ضد صفقات البيع المكشوف Short Selling. فعلى سبيل المثال؛ لو فرضنا أن السهم “س” صعد لدرجة مبالغ فيها، فقررت أنت أن تبيعه على المكشوف، وقمت ببيع 100 سهم على سعر 50 دولار. ولكي تتحوط من حدوث أي صعود مفاجئ، قررت أن تشتري “خيارات شراء” Call Options بسعر 50 دولار، ودفعت 5 دولارات كعربون أو قسط Premium عن كل خيار.
لو انخفض سعر السهم إلى 30 دولار، فإنك تستطيع شراء السهم وتغطية عملية البيع المكشوف Cover، وسوف تترك الخيار حتى تاريخ استحقاقه، مما سيكلفك قيمة العربون فقط. بالتالي فانت ستربح 15 دولار فقط عن كل سهم، وهي ناتج الفرق بين أرباح عملية البيع المكشوف مطروح منها قيمة عربون الخيار.
ولكن إذا طار سعر السهم إلى 70 دولار، فإنك ستقوم بتغطية عملية البيع المكشوف، التي سوف تخسر 20 دولار عن كل سهم. وفي نفس الوقت سوف تمارس حقك في شراء السهم بسعر 50 دولار. بهذا فإن خسارتك لن تتعدى قيمة العربون الذي دفعته لشراء “خيار الشراء”.
من خلال هذا المثال نرى بوضوح كيف أن “خيارات الشراء” Call Options كان لها دور كبير في التحوط من خسارة صفقة البيع المكشوف في السيناريو الثاني. كذلك فإنها خفضت قيمة الربح في السيناريو الأول بمقدار العربون. ولكن في المجمل فإن الخطة مقبولة كأداة للتحوط من تحركات السوق غير المتوقعة.
ومن المهم عند هذه النقطة أن أذكرك بأن هذه الأمثلة هي مجرد أداة لتوضيح الفكرة الرئيسية، وأن الواقع العملي قد يحتوي على تفاصيل مختلفة نوعا، سواء من حيث العمولات التي يتم دفعها لوسيط التداول أو سرعة وآلية تنفيذ عقود الخيارات.
استخدام عقود الخيارات في قراءة سيكولوجية أسواق المال
يبدوا أن الانتشار الواسع لاستخدام عقود الخيارات قد منح المحللين الفنيين فكرة استخدام حجم التداول الخاص بهذه العقود كمؤشر فني لقياس الحالة النفسية للسوق، وما إذا كان المتداولين يشعرون بالخوف من الهبوط أم بالطمع في مزيد من الصعود.
يتم استخدام النسبة بين عقود خيارات البيع إلى خيارات الشراء Put/Call Ratio كميزان حرارة لمشاعر المتداولين Market Sentimental Index.
ما هو مؤشر Put/Call Ratio؟
المؤشر ببساطة هو ناتج قسمة عدد عقود البيع المتداولة على عدد عقود الشراء المتداولة خلال فترة زمنية معينة (عادةً يوم واحد). وفيما يلي المعادلة الخاصة بالمؤشر:
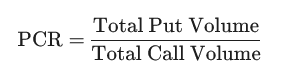
يميل المستثمرون لشراء عقود الشراء (Calls) أكثر من عقود البيع (Puts)، لذا فإن المعدل الطبيعي غالباً ما يكون أقل من 1.0. ولكن عندما يرتفع المؤشر بقوة فوق معدل 1.0 فإن ذلك يكون دليل على أن المتداولين يشترون خيارات البيع Put Options بكثافة كبيرة إما للمضاربة على الهبوط أو للتحوط من خسائر قادمة. وهو ما يدل على أن السوق قد دخل مرحلة Over Sold وهو ما يمثل فرصة شرائية لهؤلاء الذي يحبون اقتناص فرض التداول ضد حركة حشود البشر حسب نظرية الرأي المضاد Contrary Opinion.
في الرسم البياني التالي نرى مؤشر السوق S&P500 في صورة شموع يابانية وفي أسفل الرسم البياني يوجد مؤشر Put/Call Ratio – PCR.
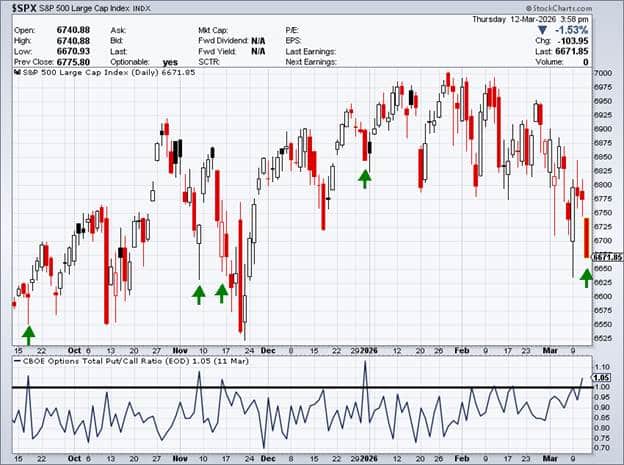
كما نرى من خلال الرسم البياني، في كل مرة يقفز فيها مؤشر PCR فوق حاجز 1.0 فإن ذلك يعد بمثابة إشارة شراء لتحقيق موجة صعود تمتد لعدة أيام.
ختامًا
إن عقود الخيارات هي أدوات جبارة إذا فُهمت جيداً. المشتري لديه مخاطر محدودة وأرباح محتملة كبيرة، بينما البائع (كاتب العقد) يحصل على دخل ثابت مقابل تحمل مخاطر تنفيذ عالية. السر دائماً يكمن في اختيار سعر التنفيذ Strike Price المناسب والوقت الكافي للعقد.